Capital segurado é o valor máximo previsto para uma cobertura contratada, que a seguradora pode pagar ao segurado ou aos beneficiários quando ocorre um sinistro coberto. Ele ajuda a responder uma pergunta prática: de quanto dinheiro sua família precisaria para manter as despesas e se reorganizar diante de um imprevisto? A resposta depende da cobertura e das condições da apólice, não existe um número ideal para todo mundo.
Na Maximídia Corretora de Seguros, ajudamos você a comparar opções de seguros de Vida e de Acidentes Pessoais e escolher uma proteção compatível com suas necessidades e seu orçamento.
Vale sempre lembrar que a emissão definitiva da apólice passa pela análise e aceitação das regras de cada seguradora parceira. Ao longo deste guia, explicaremos como dimensionar esse montante e estruturar a defesa econômica do seu lar.
O que é capital segurado?
Capital segurado é o limite de indenização de uma cobertura do seguro. Se você contrata uma cobertura de morte com capital de R$ 100 mil, esse é o valor de referência previsto para o pagamento aos beneficiários caso ocorra o evento coberto, observadas as condições da apólice. Se houver outra cobertura, como invalidez permanente por acidente, ela poderá ter um capital próprio.
Por isso, ao ler uma proposta, procure o valor indicado ao lado de cada cobertura. O número anunciado em destaque nem sempre explica, sozinho, o que acontece em todas as situações. Em uma cobertura de invalidez parcial, por exemplo, a indenização pode corresponder a uma parcela do capital contratado, calculada segundo as regras do plano.
Também vale distinguir o capital segurado do prêmio do seguro. O capital é o limite de proteção contratado. O prêmio é o valor pago para manter o seguro, como a mensalidade informada na proposta. Escolher um capital maior pode influenciar o preço, mas o custo também depende das coberturas e da análise do perfil pela seguradora.
O objetivo é encontrar uma proteção útil para quem depende de você sem assumir uma despesa que pese no orçamento. Para chegar a uma estimativa, comece pela rotina da sua casa.
Como calcular o capital segurado para sua realidade?
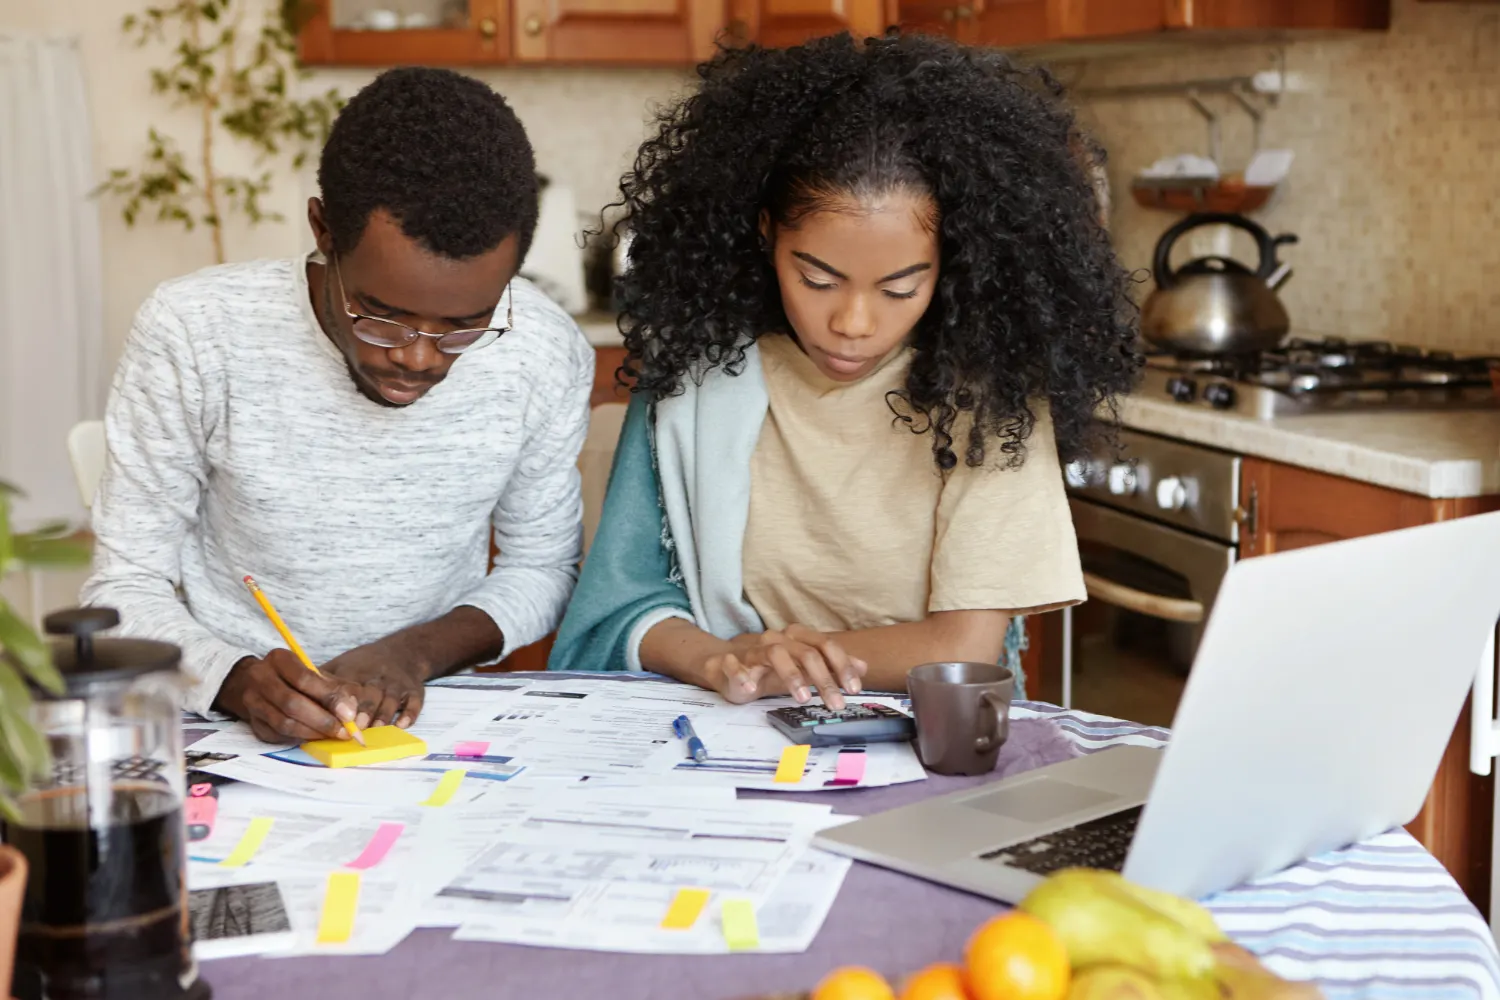
Não há uma fórmula universal para calcular o seguro de vida. Um ponto de partida é estimar quanto a família precisaria para cobrir despesas essenciais por um período de reorganização e somar compromissos que continuariam existindo. Depois, considere recursos já disponíveis e avalie quanto pode pagar pelo seguro com regularidade.
Some as despesas mensais
Anote quanto a casa gasta com moradia, alimentação, transporte e contas básicas. Se outras pessoas dependem da sua renda, pergunte por quanto tempo elas precisariam de apoio para ajustar o orçamento.
Você pode usar 12 ou 24 meses como cenários de comparação, sem tratar nenhum deles como prazo obrigatório. Uma família que gasta R$ 3 mil por mês com despesas essenciais, por exemplo, estimaria R$ 36 mil para 12 meses ou R$ 72 mil para 24 meses. Esse cálculo mostra a dimensão das despesas correntes; ainda faltam os demais compromissos.
Considere quem depende da sua renda
Se você tem filhos, inclua gastos relevantes com educação e cuidados. Não é preciso adivinhar todos os custos até a vida adulta: comece pelos valores que já conhece e pelo período em que a família precisaria de maior suporte.
A mesma pergunta vale quando você contribui para as despesas de um parceiro, dos pais ou de outra pessoa. Quem sentiria falta da sua renda? A resposta ajuda a tornar o cálculo mais próximo da sua realidade.
Liste dívidas e compromissos
Financiamentos e empréstimos merecem entrar na análise, mas confira o saldo devido e se algum contrato já conta com proteção específica. Assim, você evita somar automaticamente uma dívida que possa ter outra forma de cobertura.
Para organizar a conta, comece pelas despesas essenciais e pelo período em que a família precisaria de apoio. Depois, acrescente os custos com dependentes e os compromissos que ainda precisam ser quitados.
| Passo | O que fazer | Exemplo |
| 1. Despesas gerais | Some saldos de todos seus compromissos mensais recorrentes, financiamentos, empréstimos e outras obrigações a considerar. | R$ 5.000,00 |
| 2. Período de apoio | Defina por quantos meses a família precisaria manter essas despesas. | 24 |
| 3. Despesas gerais no período | Multiplique as despesas mensais pelo período escolhido. | R$ 120.000,00 |
| 4. Recursos já disponíveis | Desconte poupança, investimentos ou outros valores que a família possa usar. | R$ 20.000,00 |
| 5. Valor estimado para avaliar | Some os itens anteriores e desconte os recursos disponíveis. | R$ 100.000,00 |
Use o resultado como referência para conversar sobre o capital segurado. Ele não substitui a análise da seguradora nem define o valor final da cotação, mas ajuda você a comparar opções com mais clareza.
Por fim, olhe para o seu orçamento de hoje. Se a mensalidade de uma proposta não couber nele, peça alternativas e compare o que muda em cada cobertura. O planejamento financeiro familiar funciona melhor quando a proteção escolhida pode ser mantida ao longo do tempo.
Qual capital considerar em cada cobertura?
Morte e morte acidental
Na cobertura de morte do Seguro de Vida, o capital contratado serve de referência para a indenização aos beneficiários quando ocorre um falecimento coberto. Já a cobertura de morte acidental se refere ao falecimento decorrente de acidente pessoal, segundo as condições do plano. Antes de comparar valores, confirme qual das duas coberturas aparece na proposta.
Nos seguros pessoais individuais e tradicionais, o capital segurado devido aos beneficiários em razão de morte não é considerado herança para fins legais, conforme previsto no artigo 116 da Lei de Seguro Privado (Lei nº 15.040/2024). Além disso, a Receita Federal disponibiliza orientações específicas para a correta declaração desses valores pelos beneficiários.
Invalidez permanente por acidente
A Invalidez Permanente por Acidente (IPA) protege o segurado diante de uma perda ou redução funcional definitiva causada por acidente coberto. Nesse caso, a indenização do seguro de acidentes pode variar conforme a extensão da invalidez e a tabela prevista no plano. Assim, ter R$ 100 mil de capital para IPA não significa receber R$ 100 mil por qualquer lesão.
Uma fratura da qual você se recupera, por exemplo, não caracteriza por si só uma invalidez permanente. Para entender melhor essa diferença, leia nosso conteúdo sobre o que o seguro de acidentes pessoais cobre.
E as assistências do dia a dia?
O capital segurado ajuda a dimensionar a proteção financeira para eventos cobertos. As assistências cumprem outra função: podem oferecer serviços úteis enquanto o seguro está vigente, conforme a opção contratada.
Entre os benefícios disponíveis em diferentes propostas, você pode encontrar telemedicina, assistência residencial, assistência pet, assistência funeral e sorteios. A disponibilidade, o modo de acesso e os limites variam de acordo com o seguro. Antes de escolher, confira quais serviços integram a sua proposta e quais deles fariam diferença na sua rotina.
Talvez você valorize a orientação médica a distância. Em outra casa, o interesse pode estar no suporte residencial ou em uma assistência para o pet. Esses serviços merecem atenção, mas não substituem a análise das coberturas e dos respectivos capitais segurados. Compare as duas partes da proposta separadamente.
Leia também: Seguro acidente pessoal: veja benefícios adicionais úteis
Defina uma proteção que caiba na sua vida
Saber o que é capital segurado é o primeiro passo para fazer perguntas melhores. Quanto sua família precisaria para manter as despesas? Que compromissos continuariam existindo? Qual cobertura atende à preocupação que levou você a procurar um seguro?
Na Maximídia Corretora de Seguros, podemos ajudar você a transformar essas respostas em uma comparação de opções de seguro de Vida e de Acidentes Pessoais. Fale com nossa equipe, conte o que deseja proteger e solicite uma cotação adequada ao seu perfil. Assim, você avalia o capital de cada cobertura junto com as assistências e o valor que cabe no seu planejamento.
Disclaimer: Maximídia Corretora de Seguros Ltda. – Registro SUSEP nº 202088780. O presente material possui propósito estritamente educativo e informativo, não se constituindo em proposta vinculante. As coberturas, capitais segurados, assistências e aceitação de propostas dependem das condições contratuais, limites e análise de risco da sociedade seguradora parceira responsável pelo produto. A contratação de seguro deve observar integralmente as respectivas Condições Gerais e Especiais da apólice.